Una finestra che lascia entrare spifferi, rumore e condensa costa ogni giorno, anche se quella spesa non compare in una sola voce del conto corrente. Il pagamento dilazionato: come cambiare gli infissi senza pesare sul budget familiare è una possibilità concreta per affrontare un intervento necessario senza rimandarlo all’infinito o svuotare i risparmi destinati ad altre priorità.
La domanda giusta non è soltanto “quanto costa cambiare le finestre?”, ma “quale rata posso sostenere con serenità, per quanto tempo e a quali condizioni?”. Una scelta responsabile parte da qui: dal rapporto tra qualità dell’intervento, risparmio che può generare nel tempo e sostenibilità reale della spesa mensile.
Perché rimandare gli infissi può avere un costo nascosto
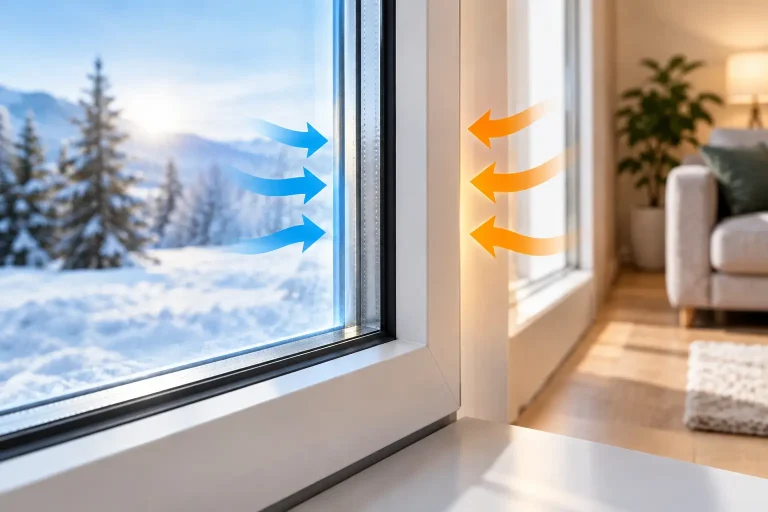
Nelle case di Milano, Monza, Pavia e delle province vicine, il problema è spesso evidente nei mesi più freddi o sulle strade più trafficate. Vetri datati, guarnizioni consumate e telai poco isolanti rendono difficile mantenere una temperatura stabile. Il riscaldamento lavora di più, il rumore entra in casa e sulle superfici fredde può comparire condensa.
Non tutti gli infissi vecchi vanno sostituiti con urgenza, e sarebbe scorretto dirlo. Se il serramento è ancora integro e il difetto è circoscritto a una regolazione o a una guarnizione, una manutenzione mirata può essere sufficiente. Quando però il problema coinvolge più aperture, la tenuta è compromessa oppure i vetri sono poco performanti, rimandare significa continuare a convivere con minore comfort e consumi difficili da controllare.
Il pagamento a rate permette di distribuire il costo nel tempo, evitando che un progetto importante per la casa diventi una pressione immediata sul bilancio familiare. Ma funziona solo se la dilazione viene valutata con la stessa attenzione riservata alla scelta di vetro, telaio e posa.
Pagamento dilazionato per gli infissi: prima la chiarezza, poi la rata
“Da X euro al mese” è una formula facile da ricordare, ma non basta per decidere. Una rata bassa può dipendere da una durata molto lunga, da un anticipo elevato o da costi finanziari che incidono sul totale. Per questo il preventivo dovrebbe separare con chiarezza il valore della fornitura e della posa dalle condizioni del pagamento dilazionato.
Prima di firmare, chiedete sempre l’importo finanziato, il numero delle rate, l’eventuale anticipo, il TAN, il TAEG e l’importo complessivo dovuto. Il TAN indica il tasso di interesse applicato, mentre il TAEG considera anche gran parte dei costi accessori del finanziamento: è quindi il dato più utile per confrontare proposte diverse a parità di importo e durata.
Verificate inoltre cosa accade in caso di estinzione anticipata, se sono previste spese di istruttoria, polizze facoltative o obbligatorie e quali documenti servono per la richiesta. Condizioni trasparenti non rendono la spesa meno importante, ma vi consentono di governarla senza sorprese.
Una soluzione di pagamento può essere offerta direttamente dal rivenditore attraverso un partner finanziario oppure concordata secondo modalità specifiche. La disponibilità, l’approvazione e le condizioni dipendono dalla pratica del cliente e dalla proposta attiva al momento dell’ordine. Diffidate di chi presenta il finanziamento come automatico o evita di consegnare condizioni scritte.
Come scegliere una rata sostenibile per la famiglia
La rata corretta non è quella più bassa in assoluto. È quella che lascia alla famiglia un margine di sicurezza per spese impreviste, scuola, auto, salute e manutenzioni della casa. Allungare troppo la durata può alleggerire l’uscita mensile, ma aumenta di norma il costo totale dell’operazione. Accorciarla riduce gli interessi, ma richiede una disponibilità mensile maggiore.
Un metodo semplice è partire dal budget domestico reale, non da quello ideale. Guardate le spese fisse degli ultimi mesi e stabilite quale cifra mensile resta disponibile anche in un periodo meno favorevole. Se la rata entra in quel margine senza costringervi a rinunciare alla liquidità di emergenza, la dilazione può essere equilibrata.
Conta anche la priorità dell’intervento. Sostituire tutte le finestre insieme può garantire coerenza estetica e prestazionale, oltre a ottimizzare l’organizzazione della posa. In alcuni casi, però, può essere ragionevole intervenire prima sugli ambienti più problematici: la camera affacciata su una strada rumorosa, il soggiorno con forte dispersione o la porta-finestra che presenta infiltrazioni. La soluzione migliore nasce da un sopralluogo, non da un listino standard.
Il preventivo deve raccontare tutto il lavoro, non solo il prezzo del serramento
Quando si parla di infissi, confrontare due preventivi guardando solo il totale è rischioso. Una finestra ad alta efficienza non dà il risultato promesso se viene installata male. La posa è il punto in cui serramento, muro e soglia devono lavorare insieme per limitare passaggi d’aria, infiltrazioni e ponti termici.
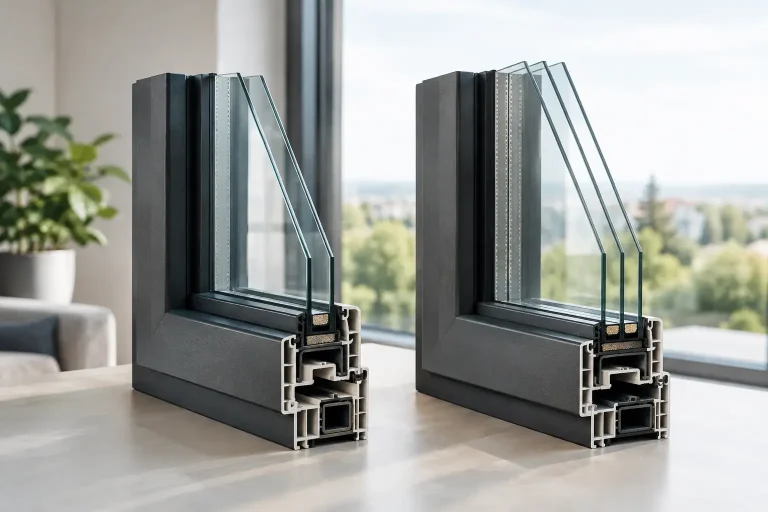
Un preventivo completo dovrebbe chiarire il materiale scelto – PVC, legno, alluminio o legno-alluminio – la tipologia di vetro, le prestazioni previste, le opere comprese e il tipo di posa. Dovrebbe inoltre indicare se sono inclusi smontaggio e smaltimento dei vecchi serramenti, finiture interne ed esterne, eventuali opere accessorie, zanzariere, tapparelle o persiane.
La qualità non si misura soltanto dal profilo in esposizione. Si misura da come viene rilevata ogni apertura, dalla precisione della progettazione su misura, dalla protezione della casa durante i lavori e dalla responsabilità di chi interviene se qualcosa non va come previsto.
Per questo è utile scegliere un interlocutore che metta per iscritto tempi, garanzie e assistenza post-vendita. Un’impresa organizzata sa dirvi quando effettuerà il sopralluogo, cosa succede dopo la conferma dell’ordine e chi risponderà nel tempo. Valore Finestre, ad esempio, unisce consulenza tecnica, rilievo, fornitura e posa certificata in un unico percorso, con garanzie decennali e due anni di assistenza gratuita.
Rate e risparmio energetico: un rapporto da valutare con onestà
Nuovi infissi possono contribuire a ridurre le dispersioni e a migliorare il comfort termico. Questo non significa che la rata si ripaghi sempre e interamente con una bolletta più bassa. Il risparmio effettivo dipende dalla superficie vetrata, dall’esposizione dell’abitazione, dalla qualità dell’isolamento delle pareti, dall’impianto di riscaldamento, dalle abitudini di utilizzo e dalle condizioni di partenza.
C’è però un beneficio che molte famiglie percepiscono subito e che non appare in un calcolo puramente economico: una casa più silenziosa, meno zone fredde vicino alle finestre, maggiore stabilità della temperatura e più tranquillità quando le aperture sono dotate di soluzioni adeguate per la sicurezza. Sono aspetti che incidono sulla qualità della vita ogni giorno.
Anche le detrazioni fiscali eventualmente previste possono cambiare il peso economico dell’intervento, ma norme, aliquote, requisiti tecnici, tetti di spesa e modalità di pagamento possono variare. Prima di costruire il proprio budget su un recupero fiscale, è prudente verificare la disciplina applicabile al momento dell’acquisto e la propria situazione con un professionista abilitato.
Pagamento dilazionato e tempi di installazione: cosa aspettarsi
Un finanziamento approvato non sostituisce la pianificazione del lavoro. Dopo il sopralluogo e la conferma dell’ordine, gli infissi su misura vengono progettati e prodotti secondo le misure rilevate. Le tempistiche dipendono da materiale, finiture, tipo di apertura, accessori e complessità del cantiere.
Chiedete una previsione realistica, non una promessa vaga. È corretto sapere quando verranno effettuati i rilievi definitivi, quando partirà la produzione e come verrà organizzata la squadra di posa. In una sostituzione ben pianificata, la casa resta protetta e il disagio viene ridotto al minimo, ma qualche lavorazione di finitura può richiedere attenzione ulteriore se i vecchi controtelai o le murature presentano criticità.
La stessa precisione serve per il contratto: importi, acconti, rate, lavori inclusi, garanzie e responsabilità devono essere comprensibili prima dell’avvio. Una copertura assicurativa adeguata e un servizio post-vendita concreto non sono dettagli burocratici: sono protezioni per la famiglia e per il valore dell’immobile.
Le domande da fare prima di accettare una proposta a rate
Prima di scegliere, fatevi consegnare un quadro chiaro dell’intervento e ponete domande dirette. Quali prestazioni acustiche e termiche sono adatte alla mia casa? Che tipo di posa è previsto? Cosa comprende esattamente il prezzo? Qual è il costo totale del pagamento dilazionato? Cosa succede se emergono problemi nel vano finestra? Chi interviene dopo la posa se serve assistenza?
Un consulente serio non avrà fretta di rispondere con uno slogan. Vi aiuterà a distinguere una spesa da un investimento domestico ben progettato: un intervento che porta più luce, più calore e più sicurezza, senza mettere in difficoltà il bilancio della famiglia.
Prima di decidere, partite da un sopralluogo tecnico e da un preventivo leggibile. È il modo più concreto per capire se la rata proposta protegge davvero il vostro budget e se gli infissi scelti miglioreranno la casa per molti anni.