Una casa fredda d’inverno, rumorosa e con vetri appannati può costare due volte: nelle bollette di ogni mese e nella valutazione che banca e mercato attribuiscono all’immobile. Cambiare le finestre alza la classe energetica: cosa significa per il mutuo di chi compra casa? Significa, prima di tutto, che serramenti efficienti possono rendere l’abitazione più appetibile e più economica da gestire. Ma non garantiscono automaticamente né un salto di classe nell’APE né un mutuo più alto o più conveniente.
La distinzione conta, soprattutto per chi sta acquistando una casa a Milano, Monza o nelle province vicine e sta facendo i conti con rata, lavori necessari e valore futuro dell’immobile. Le finestre incidono sulle dispersioni di calore, sul comfort e sui consumi. Per la banca, però, il mutuo dipende anche da reddito, affidabilità creditizia, perizia e rapporto tra importo finanziato e valore della casa.
Le finestre migliorano l’APE, ma non da sole in ogni caso
L’APE, Attestato di Prestazione Energetica, assegna a un edificio una classe dalla A4 alla G sulla base del suo fabbisogno energetico. Non misura solo gli infissi: considera involucro edilizio, pareti, tetto, impianto di riscaldamento, produzione di acqua calda e, dove presenti, sistemi rinnovabili.
Per questo dire che sostituire le finestre porta sempre da G a C sarebbe poco corretto. In un appartamento con vecchi serramenti a vetro singolo, cassonetti pieni di spifferi e telai deteriorati, l’effetto può essere rilevante. In una casa dove il problema principale è un impianto molto datato o un sottotetto non isolato, finestre nuove migliorano la situazione ma potrebbero non bastare a cambiare classe.
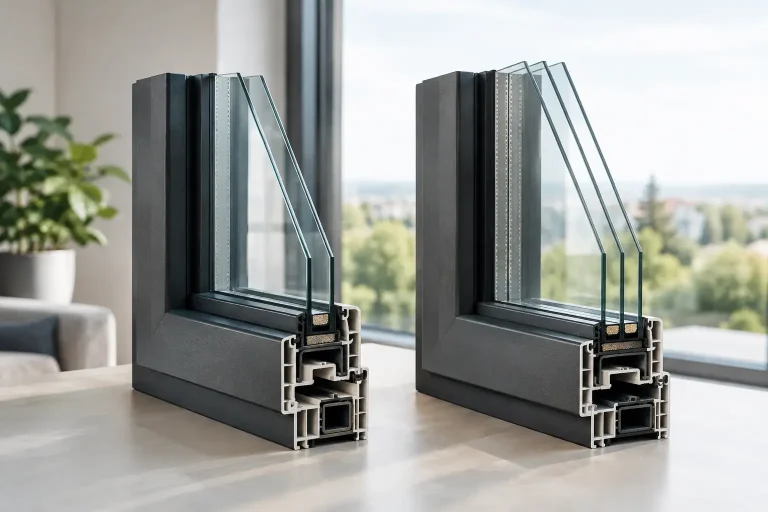
Ciò non riduce il valore dell’intervento. Una finestra ad alta efficienza con vetrocamera adeguata, telaio performante e posa curata limita le dispersioni e stabilizza la temperatura interna. Nella vita quotidiana significa meno pareti fredde vicino alle aperture, minore rischio di condensa superficiale e una casa più piacevole da vivere senza alzare continuamente il termostato.
Il dettaglio decisivo è la posa. Un infisso con ottimi valori di isolamento, installato male, può lasciare passare aria e creare ponti termici nel punto di contatto tra telaio e muro. Il nodo di posa, cioè quell’area apparentemente nascosta attorno alla finestra, incide sia sulle prestazioni reali sia sulla durata dell’intervento. Non basta confrontare il vetro o il prezzo del serramento: serve valutare l’insieme.
Cosa guarda davvero la banca quando concede il mutuo
La banca non applica una regola semplice del tipo: classe energetica più alta uguale mutuo approvato. Valuta la capacità di rimborso dell’acquirente, la continuità del reddito, gli impegni finanziari già in corso e il valore dell’immobile offerto in garanzia.
La perizia bancaria è centrale. Il perito verifica lo stato della casa, la regolarità documentale, la posizione, le caratteristiche costruttive e la coerenza tra prezzo di acquisto e valore stimato. L’efficienza energetica può contribuire alla percezione di qualità e alla commerciabilità dell’immobile, soprattutto in zone dove gli acquirenti sono sensibili a bollette, comfort acustico e costi di ristrutturazione. Tuttavia non esiste una formula universale che trasformi un salto di classe in una precisa somma finanziabile in più.
Il limite pratico è spesso il loan-to-value, cioè la percentuale tra mutuo e valore di perizia. Se una casa è acquistata a 250.000 euro ma la perizia la valuta 235.000 euro, la banca può calcolare il finanziamento su quest’ultimo importo. In questo scenario, lavori che migliorano concretamente l’immobile sono utili, ma devono essere inseriti correttamente nel progetto finanziario e documentati.
Alcuni istituti propongono mutui con condizioni dedicate a immobili efficienti o a interventi di riqualificazione. I requisiti cambiano da banca a banca: possono richiedere una certa classe energetica iniziale o finale, un miglioramento certificato dell’APE oppure una quota dei fondi destinata ai lavori. Non bisogna dare per scontato che il prodotto definito “green” sia sempre il più conveniente: vanno confrontati tasso, spese, durata, vincoli assicurativi e condizioni per ottenere lo sconto.
Comprare una casa da ristrutturare: il ruolo delle finestre nel piano lavori
Chi acquista un immobile con infissi vecchi ha davanti due strade. Può chiedere un mutuo tradizionale per l’acquisto e sostenere la sostituzione delle finestre con risparmi, finanziamento separato o liquidità disponibile. Oppure può valutare, se la banca lo prevede, un mutuo acquisto e ristrutturazione.
Nel secondo caso, la progettazione diventa ancora più importante. La banca può richiedere preventivi dettagliati, titoli abilitativi quando necessari, computi e modalità di erogazione legate allo stato di avanzamento dei lavori. La sostituzione dei serramenti non richiede sempre pratiche edilizie complesse, ma la situazione cambia se l’intervento coinvolge facciate, modifiche dimensionali delle aperture, vincoli condominiali o immobili soggetti a tutela.
Un preventivo serio dovrebbe indicare numero e tipologia delle finestre, materiale del telaio, caratteristiche dei vetri, prestazioni dichiarate, lavorazioni di posa, gestione di controtelai e cassonetti, smaltimento dei vecchi infissi e tempi di esecuzione. Sono informazioni che servono all’acquirente per evitare sorprese, ma anche per dare consistenza al piano presentato alla banca.
Se l’obiettivo è migliorare l’APE, è utile parlare prima con un tecnico abilitato che possa stimare l’effetto dell’intervento sull’edificio specifico. Promettere una classe finale senza aver analizzato pareti, impianti e configurazione della casa sarebbe imprudente. Un confronto preventivo permette invece di capire se le finestre sono la priorità assoluta o se conviene coordinarle con schermature solari, isolamento del cassonetto, regolazione dell’impianto o altri lavori.
APE prima e dopo: i documenti che fanno la differenza
L’APE consegnato durante la compravendita fotografa l’immobile nello stato in cui viene venduto. Se il venditore dichiara che cambierà le finestre prima del rogito, l’acquirente dovrebbe verificare che l’intervento sia effettivamente completato e che venga prodotto un nuovo attestato, se necessario. Un annuncio che mostra una vecchia classe energetica non diventa automaticamente aggiornato perché è stato firmato un ordine per nuovi infissi.
Dopo i lavori, per dimostrare il miglioramento occorrono documenti coerenti: fatture, bonifici quando richiesti per eventuali agevolazioni, dichiarazioni e schede tecniche dei prodotti, documentazione di posa e nuovo APE redatto da un professionista abilitato. Non sono carte inutili. Servono per le detrazioni previste dalla normativa applicabile, per una futura rivendita e per rendere dimostrabile la qualità dell’intervento.
Attenzione anche al termine “classe energetica”. Una finestra può avere eccellenti prestazioni termiche, espresse ad esempio dal valore Uw, ma non possiede una classe APE autonoma come l’abitazione. Il valore Uw indica quanto calore attraversa finestra, vetro e telaio: più è basso, migliore è l’isolamento. La scelta corretta dipende da esposizione, dimensioni delle aperture, zona climatica, rumore esterno, sicurezza richiesta e caratteristiche del muro.
Quando la sostituzione delle finestre pesa davvero sul valore della casa
Sul mercato, una casa efficiente non vale solo per l’etichetta energetica. Vale perché chi entra percepisce subito il comfort: silenzio davanti a una strada trafficata, assenza di spifferi, luce naturale ben gestita, ambienti più stabili in estate e in inverno. Per una famiglia, sono caratteristiche concrete. Per un potenziale acquirente futuro, riducono il timore di dover affrontare subito un cantiere.
Nelle abitazioni urbane, soprattutto dove il rumore e il caldo estivo sono problemi frequenti, vetri e schermature scelti correttamente possono incidere più di molte finiture estetiche. Ma serve proporzione: installare serramenti molto performanti senza risolvere il cassonetto, oppure scegliere un vetro poco adatto all’esposizione, può limitare il risultato atteso.
Valore Finestre parte proprio da questa verifica: sopralluogo, misure, analisi delle esigenze della famiglia e definizione della soluzione di posa. Per chi compra casa, avere un intervento chiaro, con tempi dichiarati e responsabilità definite, significa poter pianificare ingresso nell’immobile e budget con meno incertezze.
Prima di fare un’offerta o presentare la domanda di mutuo, vale la pena chiedersi non soltanto “quanto costano le finestre?”, ma “quale problema risolvono in questa casa e come lo dimostro?”. La risposta giusta può proteggere la rata, il valore dell’investimento e il benessere quotidiano di chi quella casa la abiterà.